

RupiahGo
oleh Valora Infotech
4,0
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,0
- Harga
- Free
- Unduh
- 100.00K
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
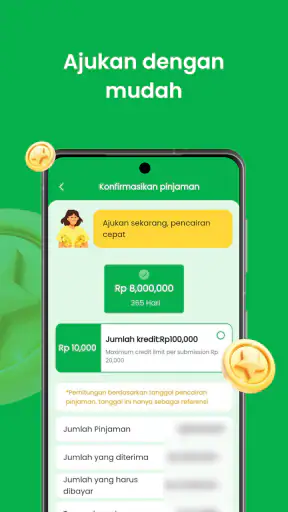
 Analisis oleh Getfullapps
Dalam rumah tangga, kebutuhan mendadak jarang datang pada waktu yang nyaman. Saya membayangkan seseorang membuka RupiahGo saat sedang menyusun anggaran bersama pasangan: aplikasi ini bisa menjadi titik awal untuk memeriksa jalur pinjaman, tetapi bukan layar yang sebaiknya langsung diserahkan kepada semua orang di rumah. Urusan pengajuan dan tanggung jawab pembayaran perlu tetap jelas berada pada orang yang memahami kewajibannya.
Pada ponsel yang dipakai bergantian, batas akun dan privasi jadi pertimbangan praktis. Sebelum membuka aplikasi keuangan, pastikan perangkat terkunci dan sesi tidak dibiarkan terbuka ketika ponsel berpindah tangan. Saya juga akan menghindari menyimpan informasi sensitif di catatan bersama yang mudah dilihat anggota keluarga lain. Langkah sederhana ini membantu memisahkan penggunaan perangkat sehari-hari dari keputusan finansial pribadi.
Membicarakan keputusan tanpa mencampur tanggung jawab
Jika pinjaman berpotensi memengaruhi anggaran bersama, saya akan membicarakan jumlah dan jadwal pembayaran sebelum mengajukan, bukan sesudahnya. Cara yang berguna adalah menuliskan kebutuhan yang hendak ditutup, sumber dana untuk membayar kembali, serta pengeluaran rumah tangga yang tidak boleh terganggu. Dengan begitu, percakapan keluarga berfokus pada kemampuan nyata, bukan sekadar apakah pengajuan terasa mudah.
RupiahGo juga bukan alat koordinasi keluarga atau buku kas rumah tangga. Untuk membagi tugas, catatan anggaran yang dapat dibaca bersama mungkin lebih sesuai; aplikasi ini lebih tepat diperlakukan sebagai sarana individual untuk meninjau proses peminjaman. Jangan menganggap akses ke satu ponsel berarti setiap penghuni rumah otomatis memahami atau menyetujui kewajiban yang dibuat melalui akun tersebut.
Gunakan dengan mempertimbangkan usia dan kepercayaan
Rating usia 3+ adalah klasifikasi usia aplikasi, bukan penilaian bahwa pinjaman cocok untuk anak atau bahwa semua orang dalam rumah tangga seharusnya menggunakannya. Saya akan menjaga agar pengajuan dan informasi keuangan tetap ditangani orang dewasa yang bertanggung jawab. Anak yang melihat aplikasi di ponsel bersama pun perlu mendapat penjelasan sederhana bahwa keputusan meminjam berbeda dari memasang aplikasi gratis.
Kepercayaan juga berarti tidak meminta orang lain memasukkan kode verifikasi atau menyerahkan akses akun tanpa alasan yang jelas. Bila anggota keluarga membantu membaca informasi, pemilik akun tetap perlu memeriksa sendiri rincian dan melakukan konfirmasi. Bantuan membaca dapat mengurangi salah paham, tetapi tidak memindahkan tanggung jawab pembayaran kepada orang yang sekadar ikut melihat layar.
Kapan alternatif lebih cocok untuk rumah tangga
Untuk pengeluaran yang sudah dapat diperkirakan, menyisihkan dana secara bertahap atau menyesuaikan anggaran rumah tangga biasanya lebih sehat daripada meminjam. Jika kebutuhan menyangkut keputusan bersama yang besar, berbicara langsung dengan bank atau koperasi bisa terasa lebih tepat, terutama bagi orang yang menginginkan penjelasan tatap muka. RupiahGo lebih masuk akal ketika pengguna memang ingin memeriksa jalur digital dan siap menilai kewajiban secara mandiri.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Rumah tangga dengan anggaran yang sedang ketat sebaiknya tidak menjadikan akses ponsel sebagai pengganti pembicaraan tentang arus kas. Bila pengeluaran pokok sudah sulit dipenuhi atau pembayaran utang lama masih bermasalah, langkah pertama yang lebih berguna adalah meninjau pos pengeluaran dan mencari bantuan yang sesuai, bukan menambah pengajuan baru. Kepraktisan aplikasi tidak mengubah kemampuan bayar keluarga.
RupiahGo adalah aplikasi keuangan dari Valora Infotech yang ditujukan untuk orang yang mencari proses peminjaman uang lewat ponsel. Kesan pertama saya cukup jelas: aplikasi ini mencoba membuat langkah awal terasa sederhana, terutama bagi pengguna yang tidak ingin berhadapan dengan proses yang berbelit. Namun, kemudahan masuk bukan berarti keputusan meminjam boleh dilakukan terburu-buru. Saya melihatnya lebih cocok sebagai alat untuk mengajukan dan meninjau pilihan pembiayaan, bukan sebagai alasan untuk mengambil utang tanpa perhitungan.
Saat ini, aplikasi tersebut tercatat sebagai aplikasi gratis dengan rating usia 3+, dan sudah digunakan oleh lebih dari seratus ribu orang. Nilai rata-ratanya berada di angka 4,0 dari sekitar lima ratus penilaian, sementara jumlah ulasan tertulisnya mendekati seratus enam puluh. Angka itu memberi gambaran bahwa RupiahGo cukup dikenal, tetapi belum bisa dianggap sebagai satu-satunya patokan kualitas. Dalam aplikasi pinjaman, pengalaman tiap orang sangat dipengaruhi oleh kebutuhan, kelayakan, kelengkapan data, dan kemampuan membayar kembali.
Pengalaman memakai RupiahGo untuk kebutuhan pinjaman sehari-hari
Saya melihat RupiahGo paling tepat dinilai dari cara aplikasi ini masuk ke keputusan finansial sehari-hari, bukan sekadar dari kemudahan membuka pengajuan. Dalam bagian ini, saya akan menyoroti bagaimana pengguna bisa menyiapkan tujuan dan catatan sebelum memakai layanan pinjaman digital, terutama saat kebutuhan turut memengaruhi anggaran rumah tangga. Kebiasaan itu membantu menjaga batas tanggung jawab tetap jelas.
Alur yang terasa ditujukan untuk pengguna ponsel
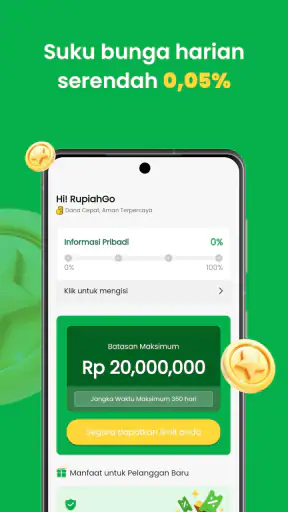
Saya menyukai pendekatan RupiahGo yang langsung menempatkan peminjaman sebagai fokus utama. Pengguna tidak perlu menelusuri banyak kategori seperti pada aplikasi keuangan yang juga mencampur investasi, pembayaran tagihan, dompet digital, dan pencatatan anggaran. Untuk seseorang yang hanya ingin memahami proses pengajuan, fokus seperti ini membuat tujuan aplikasi lebih mudah dipahami sejak awal.
Meski begitu, saya menyarankan agar pengguna tidak berhenti pada tampilan awal atau ajakan untuk memulai. Bagian paling penting justru ada pada rincian yang muncul selama proses: jumlah yang harus dikembalikan, jadwal pembayaran, biaya terkait, dan konsekuensi jika pembayaran terlambat. Kemudahan mengajukan pinjaman harus selalu diimbangi dengan ketelitian membaca kewajiban. Ini bukan sekadar saran umum; pada aplikasi keuangan, beberapa menit untuk memeriksa angka dapat mencegah masalah yang jauh lebih panjang.
Skenario yang masuk akal adalah ketika seseorang membutuhkan dana untuk kebutuhan rumah tangga yang waktunya tidak bisa ditunda, tetapi gaji berikutnya masih beberapa hari lagi. RupiahGo dapat dipertimbangkan untuk membantu pengguna menilai apakah pengajuan tersedia dan sesuai dengan kondisi mereka. Namun, saya tidak akan menyarankan memakainya untuk menutup pinjaman lain, membiayai belanja impulsif, atau membayar kebutuhan rutin yang sebenarnya sudah melebihi kemampuan bulanan.
Posisi aplikasi dibandingkan alternatif biasa
Dibandingkan mendatangi kantor layanan secara langsung, aplikasi seperti RupiahGo menawarkan kenyamanan karena langkah awal dapat dilakukan dari ponsel. Ini berguna bagi pengguna yang memiliki waktu terbatas atau tinggal jauh dari lokasi layanan keuangan. Dibandingkan meminjam dari teman atau keluarga, aplikasi memberi proses yang lebih formal, tetapi juga menghadirkan kewajiban pembayaran yang harus dihormati sesuai ketentuan.
Di sisi lain, aplikasi pinjaman bukan selalu pilihan terbaik. Bank atau koperasi bisa lebih sesuai bagi orang yang mengutamakan hubungan jangka panjang, struktur pembiayaan yang lebih familiar, atau ingin membandingkan produk secara langsung dengan petugas. Untuk kebutuhan kecil yang bisa ditunda, menabung atau mengurangi pengeluaran tetap lebih aman daripada mengambil pinjaman. Jadi, keunggulan RupiahGo ada pada akses dan kepraktisan proses, bukan pada kemampuan mengubah pinjaman menjadi murah atau tanpa risiko.
Perkembangan yang terlihat dari versi sekarang
Versi yang tercantum saat ini adalah 10.3. Bagi saya, nomor versi tersebut menunjukkan bahwa aplikasi sudah melewati tahap awal dan terus dipelihara sebagai produk yang digunakan publik. Namun, nomor versi saja tidak membuktikan bahwa semua bagian sudah sempurna. Saya tetap menilai aplikasi dari hal yang benar-benar dirasakan pengguna: apakah alurnya mudah dipahami, apakah informasi penting terbaca, dan apakah pengguna dapat mengambil keputusan tanpa merasa didorong secara berlebihan.
RupiahGo dirilis pada 1 Juni 2026, sehingga pembaca perlu menempatkan pengalaman aplikasi ini dalam konteks produk yang masih membangun rekam jejaknya. Saya akan membedakan antara keadaan sekarang dan harapan untuk pembaruan berikutnya. Versi 10.3 adalah titik penggunaan yang tersedia saat ini; itu bukan jaminan bahwa semua kebutuhan pengguna sudah terjawab, dan bukan pula alasan untuk menganggap perubahan mendatang pasti membawa fitur tertentu.
Untuk perangkat, aplikasi ini membutuhkan Android 7.0 atau yang lebih baru. Persyaratan tersebut cukup membantu pemilik perangkat yang tidak memakai sistem operasi terbaru. Sebelum memasang, saya tetap menyarankan memeriksa ruang penyimpanan, kestabilan koneksi, dan kemampuan ponsel menjalankan aplikasi keuangan dengan nyaman. Proses yang berkaitan dengan data pribadi sebaiknya tidak dilakukan melalui perangkat yang sering bermasalah atau koneksi publik yang tidak terpercaya.
Dampaknya bagi pengguna lama
Bagi pengguna yang sudah terbiasa dengan versi sebelumnya, pembaruan ke versi 10.3 sebaiknya diperlakukan sebagai kesempatan untuk meninjau ulang cara memakai aplikasi, bukan sekadar memasang pembaruan lalu langsung mengajukan pinjaman. Periksa kembali tampilan rincian, alur konfirmasi, dan informasi pembayaran sebelum menyetujui apa pun. Perubahan kecil pada susunan layar dapat memengaruhi cara seseorang memahami total kewajiban.
Saya juga menyarankan pengguna lama menyimpan catatan pribadi mengenai tanggal pengajuan, jumlah yang diterima, jumlah pengembalian, dan jadwal pembayaran. Jangan hanya mengandalkan ingatan atau tangkapan layar yang tersimpan acak. Buat satu catatan khusus agar mudah dibandingkan dengan informasi yang tampil di aplikasi. Ini merupakan kebiasaan sederhana, tetapi sangat berguna ketika seseorang memiliki lebih dari satu kewajiban keuangan.
Pengguna lama yang merasa prosesnya mudah tetap perlu menjaga disiplin. Kemudahan akses dapat membuat pinjaman terasa seperti solusi yang selalu tersedia. Menurut saya, justru pengguna berpengalaman harus lebih ketat menetapkan batas: pinjam hanya ketika tujuan jelas, sumber pembayaran sudah ada, dan jumlah cicilan tidak mengganggu kebutuhan pokok. Aplikasi yang praktis tidak menghapus tanggung jawab finansial di luar layar.
Detail yang perlu diperiksa sebelum mengirim pengajuan
Hal pertama yang saya lakukan adalah memisahkan jumlah yang ingin diterima dari jumlah yang harus dikembalikan. Keduanya tidak selalu sama. Saya akan membaca seluruh rincian yang tersedia, mencari biaya tambahan, melihat tanggal jatuh tempo, lalu menghitung apakah pembayaran dapat dilakukan tanpa memakai pinjaman baru. Jika angka-angka itu tidak langsung dipahami, saya tidak akan meneruskan proses sebelum mendapat penjelasan yang cukup.
Hal kedua adalah menyiapkan informasi secara konsisten. Nama, nomor telepon, alamat, dan data pekerjaan harus sesuai dengan keadaan sebenarnya. Kesalahan kecil dapat memperlambat proses atau membuat pengguna harus mengulang pengisian. Saya juga tidak menyarankan memasukkan data dengan terburu-buru hanya karena ingin segera melihat hasil pengajuan.
Hal ketiga adalah menjaga keamanan perangkat. Gunakan kunci layar, hindari memberikan kode verifikasi kepada siapa pun, dan jangan memasang aplikasi tambahan yang tidak diperlukan hanya karena ada orang yang menjanjikan persetujuan lebih cepat. Valora Infotech adalah pengembang yang tercantum untuk RupiahGo, tetapi pengguna tetap harus bersikap hati-hati terhadap pihak lain yang mengaku mewakili layanan tersebut.
Tips lain yang menurut saya penting adalah melakukan pengajuan ketika memiliki waktu untuk membaca setiap langkah. Jangan melakukannya sambil mengemudi, di tengah pekerjaan, atau ketika sedang panik karena tagihan. Keputusan pinjaman yang dibuat dalam keadaan tertekan cenderung mengabaikan biaya dan jadwal pembayaran. Memperlakukan proses ini seperti keputusan keuangan, bukan seperti mengunduh aplikasi biasa, akan menghasilkan penilaian yang lebih masuk akal.
Keterbatasan yang masih perlu diperhatikan
Keterbatasan terbesar aplikasi pinjaman biasanya bukan hanya soal teknis, melainkan soal pemahaman. Antarmuka yang ringkas dapat membantu pengguna bergerak cepat, tetapi informasi yang terlalu padat atau kurang menonjol bisa membuat orang melewatkan detail penting. Karena itu, saya tidak akan menilai RupiahGo hanya dari seberapa cepat seseorang mencapai halaman pengajuan. Kualitas pengalaman juga ditentukan oleh seberapa jelas aplikasi menjelaskan kewajiban.
RupiahGo juga bukan pengganti perencanaan keuangan. Aplikasi ini tidak seharusnya dipakai untuk menentukan apakah seseorang mampu hidup dari bulan ke bulan. Sebelum membuka aplikasi, buat perhitungan sederhana: pendapatan yang benar-benar diterima, kebutuhan pokok, kewajiban berjalan, dan dana darurat. Jika setelah pembayaran masih tidak ada ruang untuk keadaan tak terduga, pilihan pinjaman perlu dipertimbangkan kembali.
Pengguna yang menginginkan konsultasi tatap muka mungkin akan lebih nyaman dengan bank, koperasi, atau layanan yang menyediakan pendampingan langsung. Begitu pula orang yang ingin membandingkan banyak jenis produk keuangan dalam satu tempat mungkin akan merasa aplikasi yang fokus pada peminjaman terlalu terbatas. Bagi saya, itu bukan kelemahan mutlak, tetapi batas fungsi yang perlu dipahami sebelum memasang.
Siapa yang cocok dan siapa yang sebaiknya melewatkannya
RupiahGo paling cocok untuk pengguna Android yang membutuhkan jalur digital untuk memeriksa pilihan pinjaman, memahami proses pengajuan, dan mengelola keputusan dari ponsel. Pengguna yang terbiasa membaca syarat, mencatat tanggal pembayaran, dan menghitung kemampuan sendiri akan lebih mampu memanfaatkan aplikasi ini dengan aman.
Saya akan menyarankan orang yang belum memiliki pemasukan stabil untuk berhati-hati atau memilih alternatif lain. Hal yang sama berlaku bagi pengguna yang sudah memiliki beberapa pinjaman aktif, sering membayar terlambat, atau ingin meminjam untuk membayar kebutuhan dasar setiap bulan. Dalam situasi seperti itu, masalah utamanya bukan kurangnya akses ke pinjaman, melainkan ketidakseimbangan anggaran.
Aplikasi ini juga kurang tepat bagi orang yang berharap pengajuan pasti disetujui atau menganggap rating pengguna sebagai jaminan hasil yang sama. Rating rata-rata 4,0 menunjukkan pengalaman yang cukup baik secara umum, tetapi tidak dapat memprediksi keputusan untuk setiap pemohon. Setiap orang harus menilai syarat dan kemampuan membayar berdasarkan keadaan sendiri.
Hal yang layak dipantau pada pembaruan berikutnya
Saya ingin melihat bagaimana RupiahGo terus memperjelas biaya, jadwal pembayaran, dan status proses pada pembaruan mendatang. Informasi tersebut sebaiknya mudah ditemukan tanpa pengguna harus menebak-nebak letaknya. Saya juga akan memperhatikan apakah aplikasi membantu pengguna memahami kewajiban sebelum konfirmasi, bukan hanya mempercepat perpindahan dari satu layar ke layar berikutnya.
Aspek lain yang pantas diamati adalah pengalaman setelah pengajuan. Pengguna membutuhkan informasi yang jelas tentang status, pembayaran, dan langkah ketika terjadi kendala. Semakin mudah bagian ini dipahami, semakin kecil kemungkinan pengguna mengambil keputusan berdasarkan asumsi. Saya tidak menganggap fitur tertentu sudah ada hanya karena secara teori akan berguna; saya menilainya berdasarkan apa yang benar-benar tersedia dalam versi yang digunakan.
Keamanan dan transparansi juga akan menjadi ukuran penting. Aplikasi keuangan harus membuat pengguna merasa bahwa data dan keputusan mereka ditangani dengan serius. Karena itu, saya akan memeriksa perubahan pada penjelasan privasi, notifikasi, dan alur verifikasi setiap kali ada pembaruan. Pengguna sebaiknya melakukan hal yang sama, terutama jika aplikasi dipakai untuk keputusan yang berdampak pada anggaran rumah tangga.
Kesimpulan saya cukup seimbang. RupiahGo dari Valora Infotech menawarkan pendekatan yang praktis bagi orang yang ingin mengakses proses peminjaman melalui Android, dengan versi 10.3 dan dukungan mulai Android 7.0. Aplikasi ini gratis dipasang dan memiliki batas usia 3+, tetapi label tersebut tidak berarti keputusan finansialnya ringan. Nilai utama RupiahGo ada pada akses yang praktis, sedangkan nilai akhirnya bergantung pada ketelitian pengguna.
Saya akan merekomendasikannya kepada orang yang memiliki kebutuhan jelas, sumber pembayaran yang realistis, dan kemauan membaca seluruh ketentuan. Saya tidak akan merekomendasikannya kepada siapa pun yang sedang mencari jalan keluar cepat dari utang berulang. Jika Anda memasangnya, gunakan sebagai sarana untuk menilai pilihan dengan tenang, catat semua kewajiban, dan bandingkan dengan alternatif seperti menunda pembelian, menabung, atau berbicara langsung dengan lembaga keuangan. Dengan cara itu, RupiahGo dapat menjadi alat yang berguna, bukan pemicu keputusan yang disesali.
Keputusan praktis untuk penggunaan bersama
Untuk keluarga yang sedang mempertimbangkan satu kebutuhan tertentu, saya akan membuat urutan sederhana: tentukan siapa yang bertanggung jawab atas akun, bicarakan dampaknya terhadap anggaran, lalu periksa rincian pengembalian sebelum melanjutkan. Urutan ini menghindari situasi ketika satu orang mengajukan pinjaman sementara orang lain baru mengetahui kewajibannya setelah dana dipakai. Catatan pembayaran sebaiknya disimpan secara rapi oleh pemilik kewajiban, bukan tersebar di beberapa percakapan.
Apakah aplikasi ini cocok dipasang di ponsel bersama? Bisa saja digunakan pada perangkat yang sama, tetapi penggunaan perangkat bersama tidak seharusnya berarti berbagi akun atau kode keamanan. Jika ponsel berpindah tangan, keluar dari sesi dan pastikan kunci layar aktif. Bagi keluarga yang ingin mengatur pengeluaran bersama, alat pencatatan anggaran akan lebih tepat untuk koordinasi rutin; aplikasi peminjaman tidak menggantikan pembagian peran atau kesepakatan keluarga.
Pada akhirnya, saya menilai RupiahGo paling berguna ketika dipakai secara terbatas dan sengaja: satu kebutuhan yang jelas, satu pihak yang memahami tanggung jawab, serta waktu yang cukup untuk membandingkan pilihan. Jika tiga hal itu tidak terpenuhi, menunda keputusan atau memilih jalur konsultasi langsung lebih masuk akal. Untuk rumah tangga, kenyamanan digital baru bernilai ketika tidak mengaburkan siapa yang meminjam, untuk apa, dan bagaimana kewajibannya akan dibayar.
Kelebihan
- Membantu mencatat pemasukan dan pengeluaran dalam rupiah.
- Antarmuka sederhana sehingga mudah digunakan oleh pemula.
- Kategori transaksi memudahkan pemantauan pola pengeluaran.
- Dapat membantu menetapkan batas anggaran bulanan.
- Informasi keuangan tersaji lebih rapi dan mudah dipahami.
Kekurangan
- Fitur lengkap mungkin memerlukan pembelian atau langganan tambahan.
- Beberapa fungsi dapat bergantung pada koneksi internet.
- Pilihan kustomisasi laporan mungkin masih terbatas.
- Pengguna perlu rutin memasukkan data agar hasil tetap akurat.
- Belum tentu mendukung integrasi dengan semua rekening bank.
FAQ untuk RupiahGo
Apa itu RupiahGo dan bagaimana cara kerjanya?
RupiahGo merupakan aplikasi finansial yang ditujukan untuk membantu pengguna mengakses layanan terkait rupiah melalui perangkat Android atau iOS. Sebelum menggunakannya, periksa terlebih dahulu fitur yang tersedia, seperti pendaftaran akun, verifikasi identitas, pengelolaan saldo, serta opsi transaksi. Cara kerja dan layanan yang dapat digunakan bisa berbeda berdasarkan wilayah, kebijakan aplikasi, dan status verifikasi pengguna.
Apakah RupiahGo aman digunakan untuk menyimpan data dan melakukan transaksi?
Keamanan RupiahGo sangat bergantung pada perlindungan akun, perangkat, dan kebijakan resmi pengembang. Saat mencoba aplikasi, gunakan kata sandi yang kuat, jangan membagikan kode OTP, dan hindari memasukkan data melalui tautan mencurigakan. Baca kebijakan privasi serta informasi keamanan sebelum mendaftar. Pengguna juga sebaiknya memastikan aplikasi diunduh dari toko resmi agar risiko aplikasi palsu atau berbahaya dapat dikurangi.
Apakah RupiahGo memerlukan verifikasi identitas dan dokumen pribadi?
Kemungkinan besar fitur finansial tertentu di RupiahGo memerlukan proses verifikasi identitas untuk memenuhi ketentuan layanan dan regulasi yang berlaku. Dokumen yang diminta dapat mencakup identitas resmi, nomor telepon, atau informasi tambahan lainnya. Pastikan data yang diberikan benar dan sesuai dokumen. Sebelum mengunggahnya, periksa alasan permintaan data, kebijakan privasi, serta bagaimana informasi tersebut disimpan dan digunakan.
Apakah RupiahGo mengenakan biaya untuk transaksi atau layanan tertentu?
Biaya penggunaan RupiahGo dapat berbeda berdasarkan jenis layanan, metode pembayaran, nominal transaksi, dan kebijakan yang sedang berlaku. Beberapa fitur mungkin gratis, sementara transaksi tertentu dapat dikenai biaya administrasi, penarikan, transfer, atau biaya lainnya. Sebelum mengonfirmasi transaksi, periksa ringkasan biaya yang ditampilkan di aplikasi. Jangan hanya mengandalkan informasi dari promosi atau sumber tidak resmi.
Apa yang harus dilakukan jika mengalami masalah login, verifikasi, atau transaksi di RupiahGo?
Jika mengalami kendala saat login, verifikasi, atau transaksi, periksa koneksi internet, perbarui aplikasi, dan pastikan nomor telepon maupun data akun sudah benar. Hindari mencoba berulang kali apabila akun terkunci. Gunakan pusat bantuan atau kanal dukungan resmi RupiahGo, lalu siapkan informasi seperti waktu kejadian dan nomor referensi transaksi. Jangan pernah memberikan PIN, kata sandi, atau kode OTP kepada siapa pun.











